
مدیریت صحیح تکالیف مالیاتی یکی از مهمترین وظایف هر کسبوکار است؛ زیرا یک اشتباه کوچک در تشخیص نوع مالیات، نحوه محاسبه یا زمان پرداخت آن میتواند باعث ایجاد بدهی و جرایم مالیاتی شود. مالیات تکلیفی مشاغل یکی از موضوعاتی است که صاحبان کسبوکار در زمان پرداخت حقوق، اجاره یا برخی هزینهها و خدمات، بسته به شرایط قانونی پرداخت، با آن مواجه میشوند.
شناخت دقیق مالیات تکلیفی اهمیت زیادی دارد؛ زیرا برخلاف تصور رایج، تمام پرداختهای یک کسبوکار مشمول این نوع مالیات نیستند و مسئولیت کسر و پرداخت مالیات نیز تنها در مواردی ایجاد میشود که قانون چنین تکلیفی را تعیین کرده باشد. بنابراین، پیش از انجام هر پرداخت باید نوع درآمد، ماهیت قرارداد، وضعیت دریافتکننده وجه و مقررات مالیاتی مربوط بررسی شود.
در این مقاله با مالیات تکلیفی چیست، افراد و پرداختهای مشمول، انواع مالیات تکلیفی، روش محاسبه مالیات تکلیفی، مدارک موردنیاز، نحوه ثبت حسابداری، مهلت پرداخت و جرایم ناشی از انجام ندادن تکالیف قانونی آشنا میشوید. همچنین توضیح میدهیم چگونه میتوان با کنترل اسناد و پرداختها، احتمال بروز خطا و مغایرت در پرونده مالیاتی کسبوکار را کاهش داد.
اگر برای بررسی پرونده مالیاتی، ثبت اسناد، کنترل پرداختها یا انجام امور مالی کسبوکار خود به راهنمایی تخصصی نیاز دارید، استفاده از خدمات یک موسسه خدمات حسابداری در تهران میتواند به مدیریت منظمتر امور مالی و انجام صحیح تکالیف مالیاتی کمک کند.
مالیات تکلیفی چیست؟
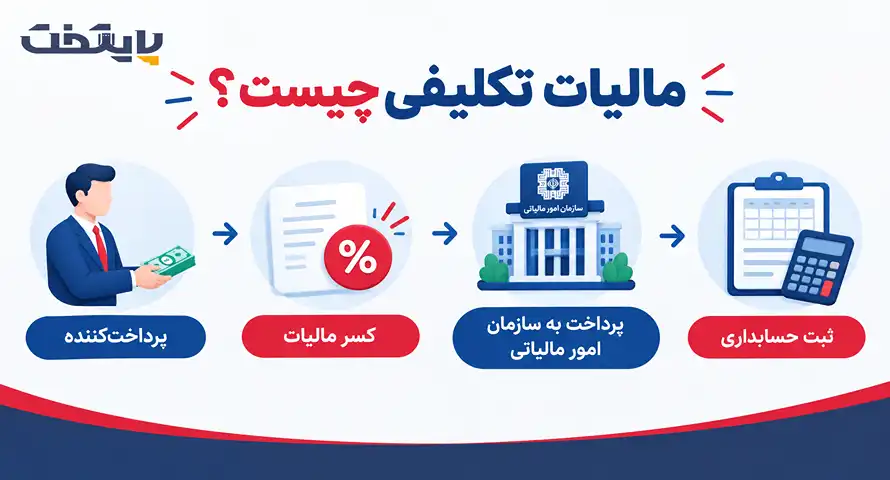
مالیات تکلیفی نوعی مالیات است که در برخی موارد، قانون به جای دریافت مستقیم مالیات از شخص دریافتکننده درآمد، مسئولیت کسر و پرداخت آن را بر عهده پرداختکننده وجه قرار میدهد. در این شرایط، پرداختکننده باید بر اساس مقررات مربوط، مالیات را از مبلغ قابل پرداخت کسر کرده و در مهلت تعیینشده به سازمان امور مالیاتی پرداخت کند.
به زبان ساده، زمانی که یک شخص یا شرکت طبق قانون موظف باشد هنگام پرداخت مبلغی به فرد یا شرکت دیگر، بخشی از آن را به عنوان مالیات کسر و به حساب مالیاتی مربوط واریز کند، با مالیات تکلیفی مواجه هستیم. بنابراین، مسئولیت پرداخت این مالیات در برخی موارد فقط بر عهده دریافتکننده درآمد نیست و پرداختکننده نیز باید تکلیف قانونی خود را انجام دهد.
نکته مهم این است که هر پرداختی از طرف یک کسبوکار، مشمول مالیات تکلیفی نیست. نوع درآمد، ماهیت پرداخت، وضعیت پرداختکننده و دریافتکننده و مقرراتی که برای همان نوع پرداخت تعیین شدهاند، مشخص میکنند که آیا کسر مالیات الزامی است یا خیر. به همین دلیل، نمیتوان یک نرخ یا فرمول ثابت را برای تمام موارد مالیات تکلیفی در نظر گرفت.
مالیات تکلیفی با مالیات عملکرد نیز تفاوت دارد. مالیات عملکرد بر اساس درآمدها، هزینهها و درآمد مشمول مالیات کسبوکار در دوره مالی بررسی میشود و اطلاعات آن در اظهارنامه عملکرد اعلام میشود. برای آشنایی بیشتر با این فرآیند، میتوانید مقاله اظهارنامه مالیاتی (عملکرد) چیست را مطالعه کنید.
در مقابل، مالیات تکلیفی در مواردی مطرح میشود که قانون برای پرداختکننده، وظیفه کسر و ایصال مالیات را تعیین کرده باشد. بنابراین، تشخیص صحیح نوع پرداخت پیش از انجام معامله یا تسویه حساب، نقش مهمی در جلوگیری از ثبت اشتباه اسناد، ایجاد بدهی مالیاتی و جرایم احتمالی دارد.
تفاوت مالیات تکلیفی با مالیات عملکرد مشاغل
یکی از رایجترین اشتباهات صاحبان کسبوکار، یکسان دانستن مالیات تکلیفی و مالیات عملکرد است. در حالی که این دو مالیات از نظر زمان محاسبه، مسئول پرداخت و نحوه رسیدگی تفاوت دارند.
مالیات عملکرد بر اساس سود و درآمد مشمول مالیات یک کسبوکار در پایان دوره مالی بررسی میشود و صاحب فعالیت باید اطلاعات مالی خود را در اظهارنامه عملکرد اعلام کند.
اما در مالیات تکلیفی، در مواردی که قانون مشخص کرده است، پرداختکننده وجه وظیفه دارد مالیات مربوط را هنگام پرداخت محاسبه، کسر و در زمان مقرر پرداخت کند.
به همین دلیل ممکن است یک کسبوکار همزمان با انجام تکالیف مربوط به مالیات عملکرد، در برخی پرداختهای خود نیز با مالیات تکلیفی روبهرو باشد.
مشمولان مالیات تکلیفی مشاغل چه کسانی هستند؟
مشمول بودن مالیات تکلیفی به نوع پرداخت و حکم قانونی مربوط به آن بستگی دارد. صرف اینکه یک شخص دارای کسبوکار یا پرونده مالیاتی است، به این معنا نیست که تمام پرداختهای او شامل مالیات تکلیفی میشود. در واقع، ابتدا باید مشخص شود پرداخت انجامشده مربوط به چه نوع درآمدی است و آیا قانون برای پرداختکننده، تکلیف مشخصی برای کسر و پرداخت مالیات در نظر گرفته است یا خیر.
در عمل، صاحبان مشاغل و شرکتها ممکن است در زمان پرداخت حقوق، اجاره یا برخی مبالغ مربوط به خدمات و قراردادها با تکالیف مالیاتی مواجه شوند. مهمترین مواردی که باید هنگام بررسی پرداختها مورد توجه قرار گیرند عبارتاند از:
- کارفرمایانی که حقوق و مزایا پرداخت میکنند و باید مالیات حقوق کارکنان را مطابق مقررات مربوط محاسبه و پرداخت کنند.
- کسبوکارهایی که برخی خدمات یا مبالغ قراردادی را پرداخت میکنند؛ در این موارد باید نوع قرارداد و مقررات حاکم بر آن بررسی شود.
- اشخاص حقوقی و سایر پرداختکنندگان مشمول در پرداخت اجاره که در شرایط تعیینشده قانونی ممکن است وظیفه کسر و پرداخت مالیات اجاره را داشته باشند.
- شرکتها و کسبوکارهایی که با پیمانکاران یا ارائهدهندگان خدمات همکاری میکنند و لازم است قبل از تسویه حساب، تکلیف مالیاتی پرداخت موردنظر را بررسی کنند.
بنابراین، نمیتوان صرفاً بر اساس عنوان «صاحب کسبوکار» یا «شرکت» درباره مشمول بودن یک پرداخت تصمیم گرفت. ماهیت قرارداد، نوع خدمت یا درآمد، مبلغ پرداختی، وضعیت دریافتکننده و مقررات مالیاتی مربوط، همگی در تعیین تکلیف مالیاتی مؤثر هستند.
از طرف دیگر، مدیریت این موارد تنها به محاسبه مالیات محدود نمیشود و ثبت صحیح اسناد، کنترل پرداختها و رسیدگی به سایر امور مالی نیز اهمیت دارد. آشنایی با خدمات تخصصی حسابداری میتواند در این زمینه کاربردی باشد؛ برای مثال در مقاله شرکت حسابداری چه خدماتی ارائه می دهد میتوانید با مهمترین خدماتی که یک مجموعه حسابداری برای مدیریت امور مالی و مالیاتی ارائه میکند، بیشتر آشنا شوید.
در نتیجه، بهترین روش این است که پیش از هر پرداخت، ابتدا وضعیت مالیاتی آن بررسی شود و سپس بر اساس مقررات همان نوع پرداخت، مبلغ قابل کسر و نحوه پرداخت آن مشخص شود. این کار میتواند از ایجاد مغایرت در اسناد حسابداری و مسئولیتهای مالیاتی ناخواسته جلوگیری کند.
انواع مالیات تکلیفی مشاغل
مالیات تکلیفی یک عنوان کلی است و بسته به نوع درآمد یا پرداخت، شرایط متفاوتی دارد. برخی از مهمترین موارد مرتبط با مشاغل عبارتاند از:
مالیات تکلیفی حقوق
یکی از شناختهشدهترین انواع مالیات تکلیفی، مالیات حقوق کارکنان است. در این حالت کارفرما موظف است مالیات مربوط به حقوق کارکنان را طبق مقررات محاسبه کرده و پس از کسر، در مهلت قانونی پرداخت کند.
محاسبه اشتباه حقوق مشمول مالیات، بیتوجهی به معافیتها یا تأخیر در ارسال اطلاعات میتواند باعث ایجاد مغایرت در پرونده مالیاتی شود.
مالیات تکلیفی قراردادها و خدمات
برخی قراردادهای خدماتی، مشاورهای یا پیمانکاری ممکن است با توجه به شرایط قانونی، نیازمند بررسی مالیات تکلیفی باشند. در این موارد، نوع قرارداد، موضوع فعالیت، طرفین قرارداد و قوانین مرتبط تعیین میکنند که آیا پرداخت موردنظر مشمول کسر مالیات است یا خیر.
برای مثال، در برخی پرداختهای مربوط به کارمزد و حقالزحمه، بررسی مقررات مالیاتی اهمیت زیادی دارد و نمیتوان بدون توجه به نوع فعالیت و شرایط پرداخت، نرخ مشخصی را برای آن در نظر گرفت. در چنین مواردی، آشنایی با موضوع مالیات تکلیفی کارمزد و حقالزحمه میتواند به درک بهتر نحوه برخورد مالیاتی با این نوع پرداختها کمک کند.
این موضوع برای افرادی که بهصورت پروژهای یا مستقل فعالیت میکنند نیز اهمیت دارد؛ به همین دلیل بررسی شرایط مالیات فریلنسرها در ایران میتواند به صاحبان کسبوکار و ارائهدهندگان خدمات کمک کند تا تکالیف مالیاتی مرتبط با فعالیت خود را بهتر بشناسند.
در نتیجه، پیش از تسویه حساب با ارائهدهنده خدمات یا طرف قرارداد، بهتر است وضعیت مالیاتی پرداخت بررسی شود تا مشخص باشد آیا پرداختکننده طبق قانون وظیفهای برای کسر و ایصال مالیات دارد یا خیر.
نحوه محاسبه مالیات تکلیفی مشاغل
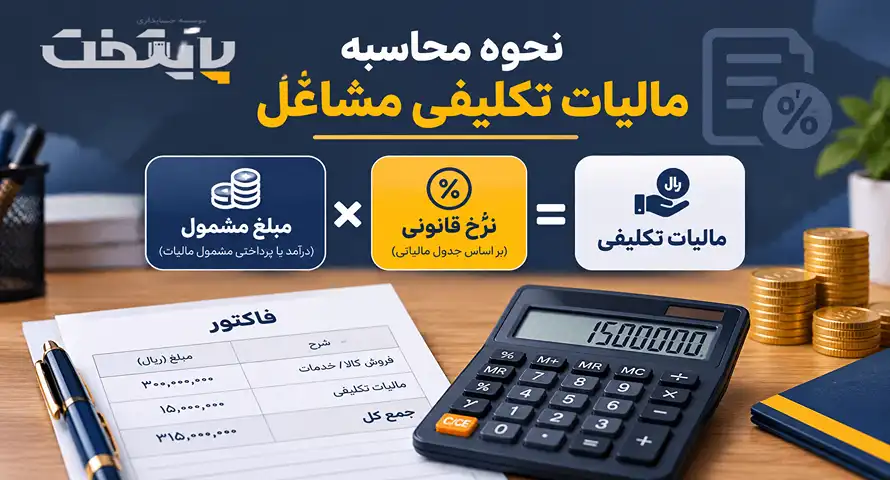
محاسبه مالیات تکلیفی برخلاف تصور بسیاری از افراد، یک فرمول ثابت برای همه پرداختها ندارد. ابتدا باید مشخص شود پرداخت انجامشده مربوط به چه نوع درآمدی است و چه مقرراتی برای آن وجود دارد.
مراحل کلی محاسبه عبارتاند از:
- بررسی نوع قرارداد یا پرداخت انجامشده.
- تعیین اینکه پرداخت مشمول مالیات تکلیفی هست یا خیر.
- مشخص کردن مبلغ مشمول مالیات.
- اعمال نرخ قانونی مربوط به همان نوع درآمد.
- کسر مبلغ مالیات و پرداخت آن در زمان مقرر.
فرمول کلی در مواردی که نرخ مشخص قانونی وجود دارد:
مبلغ مالیات تکلیفی = مبلغ مشمول مالیات × نرخ قانونی
به عنوان نمونه، اگر مبلغی مشمول مالیات تکلیفی باشد و نرخ قانونی تعیینشده برای آن پرداخت ۱۰ درصد باشد، از مبلغ پرداختی ۱۰۰ میلیون تومان، مبلغ ۱۰ میلیون تومان به عنوان مالیات کسر خواهد شد.
البته این مثال فقط روش محاسبه را نشان میدهد و نرخ ۱۰ درصد برای تمام انواع مالیات تکلیفی قابل تعمیم نیست.
مدارک موردنیاز برای بررسی و پرداخت مالیات تکلیفی
برای اینکه محاسبه مالیات تکلیفی بهدرستی انجام شود، نگهداری و بررسی اسناد مالی اهمیت زیادی دارد. بسیاری از مشکلات مالیاتی کسبوکارها نه به دلیل عدم پرداخت، بلکه به دلیل ثبت ناقص اطلاعات و نبود مدارک کافی در زمان رسیدگی ایجاد میشوند.
مهمترین مدارکی که برای بررسی وضعیت مالیات تکلیفی باید نگهداری شوند عبارتاند از:
- قراردادهای منعقدشده با اشخاص حقیقی یا حقوقی
- فاکتور یا صورتحساب مربوط به خدمات و پرداختها
- اطلاعات هویتی و مالی دریافتکننده وجه
- اسناد پرداخت بانکی
- مستندات مربوط به کسر و واریز مالیات
- گزارشهای حسابداری مرتبط با پرداختها
ثبت دقیق این اطلاعات به حسابداران کمک میکند تا هنگام بررسی پرونده مالیاتی، بتوانند مبنای محاسبه و نحوه انجام تکالیف را بهصورت شفاف ارائه دهند.
همچنین ثبت منظم پرداختها، مبالغ مالیات کسرشده و اسناد مربوط به واریز مالیات در سیستم حسابداری، به کسبوکار کمک میکند تا سوابق مالی خود را منظم نگه دارد و در زمان رسیدگی مالیاتی بتواند مستندات لازم را ارائه کند.
نحوه ثبت مالیات تکلیفی در حسابداری
ثبت صحیح مالیات تکلیفی در حسابداری یکی از بخشهای مهم کنترل اسناد مالی است. زمانی که یک کسبوکار طبق قانون موظف به کسر مالیات از مبلغ پرداختی باشد، باید مبلغ کسرشده را در حسابهای مربوط ثبت کند تا در زمان پرداخت به سازمان امور مالیاتی، مغایرتی ایجاد نشود.
برای مثال، فرض کنید یک شرکت بابت دریافت خدمات مبلغ ۱۰۰ میلیون تومان به یک شخص پرداخت میکند و طبق مقررات مربوط، مبلغی به عنوان مالیات تکلیفی باید کسر شود. در این شرایط مبلغ پرداختی به دریافتکننده، پس از کسر مالیات کاهش پیدا میکند و مبلغ مالیات کسرشده تا زمان پرداخت به سازمان امور مالیاتی باید بهعنوان بدهی مالیاتی ثبت شود.
ثبت صحیح این اطلاعات باعث میشود:
- هزینهها به شکل واقعی در حسابها ثبت شوند.
- بدهیهای مالیاتی قابل کنترل باشند.
- گزارشهای مالی با اطلاعات اظهارنامهها هماهنگ باشند.
- ریسک مغایرت در رسیدگی مالیاتی کاهش پیدا کند.
به همین دلیل، مدیریت مالیات تکلیفی فقط به پرداخت مبلغ مالیات محدود نمیشود و فرآیند ثبت، کنترل و نگهداری اسناد نیز اهمیت زیادی دارد.
مهلت پرداخت مالیات تکلیفی و جرایم عدم انجام تکلیف
مهلت پرداخت مالیات تکلیفی به نوع درآمد و مقررات مربوط به همان پرداخت بستگی دارد و نمیتوان برای همه انواع مالیات تکلیفی یک زمان ثابت در نظر گرفت.
برای نمونه، در برخی موارد مانند مالیات حقوق، کارفرما موظف است مالیات مربوط را محاسبه و در مهلت قانونی مقرر پرداخت کند. تأخیر در انجام این وظیفه میتواند باعث ایجاد مسئولیت و جرایم مالیاتی شود.
طبق ماده ۱۹۹ قانون مالیاتهای مستقیم، هر شخص حقیقی یا حقوقی که طبق قانون مکلف به کسر و ایصال مالیات مؤدیان دیگر باشد، در صورت انجام ندادن این وظیفه علاوه بر مسئولیت تضامنی، مشمول جریمه خواهد شد. این جریمه شامل ۱۰ درصد مالیات پرداختنشده در موعد مقرر و ۲.۵ درصد مالیات به ازای هر ماه تأخیر است.
بنابراین کسبوکارها باید زمانبندی پرداختهای مالیاتی خود را بهصورت منظم مدیریت کنند تا علاوه بر جلوگیری از جریمه، سوابق مالیاتی منظمتری داشته باشند.
ارتباط مالیات تکلیفی با سایر تکالیف مالیاتی مشاغل
صاحبان کسبوکار معمولاً تنها با یک نوع تکلیف مالیاتی مواجه نیستند و باید چند فرآیند مالیاتی را بهصورت همزمان مدیریت کنند. در کنار مالیات تکلیفی، مواردی مانند اظهارنامه عملکرد، مالیات و عوارض ارزش افزوده، ثبت و نگهداری اسناد حسابداری و سایر گزارشهای مالی نیز ممکن است بر اساس شرایط فعالیت برای کسبوکار مطرح باشند.
برای مثال، یک شرکت ممکن است در طول یک دوره مالی هم فروش کالا داشته باشد، هم از ارائهدهندگان خدمات استفاده کند و هم به کارکنان خود حقوق پرداخت کند. هر یک از این فعالیتها میتواند تکالیف مالیاتی متفاوتی ایجاد کند و لازم است اطلاعات مربوط به آنها به شکل منظم در سیستم حسابداری ثبت و کنترل شود.
هماهنگی میان این فرآیندها اهمیت زیادی دارد؛ زیرا اطلاعات ثبتشده در قراردادها، فاکتورها، اسناد حسابداری و پرداختهای مالیاتی باید تا حد امکان با یکدیگر سازگار باشند. ثبت ناقص یا اشتباه اطلاعات میتواند در زمان رسیدگی باعث ایجاد مغایرت و نیاز به ارائه مستندات بیشتر شود.
یکی از تکالیف مهمی که ممکن است در کنار سایر امور مالیاتی برای برخی کسبوکارها مطرح باشد، مالیات و عوارض ارزش افزوده است. اگر میخواهید با نحوه تنظیم و مفهوم اظهارنامه مربوط به این مالیات بیشتر آشنا شوید، مطالعه مقاله اظهارنامه ارزش افزوده چیست میتواند اطلاعات بیشتری درباره این فرآیند در اختیار شما قرار دهد.
در نتیجه، مدیریت مالیاتی کسبوکار نباید به پرداخت یک نوع مالیات محدود شود. کنترل همزمان قراردادها، پرداختها، اسناد حسابداری و تکالیف مالیاتی کمک میکند وضعیت مالی شرکت منظمتر باشد و احتمال بروز خطا در زمان رسیدگی کاهش پیدا کند.
اشتباهات رایج در مالیات تکلیفی مشاغل
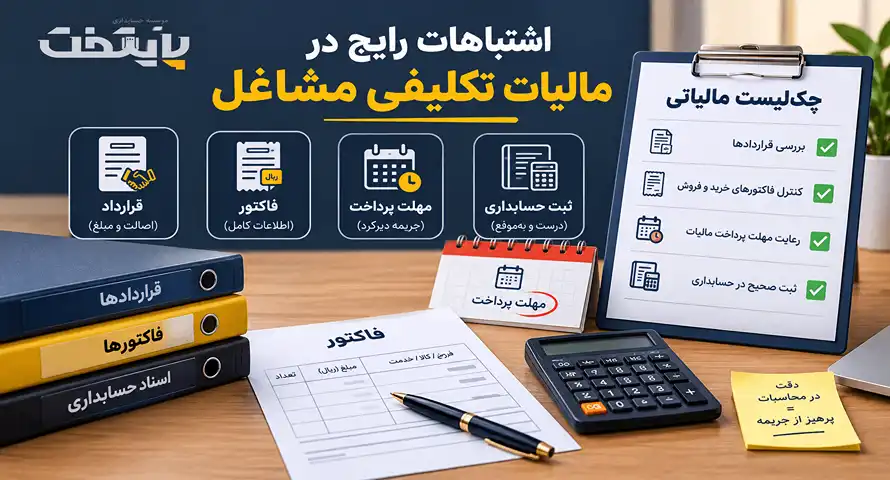
بسیاری از مشکلات مالیاتی کسبوکارها به دلیل اشتباهات ساده اما مهم در مدیریت پرداختها ایجاد میشود. گاهی یک کسبوکار اصل مالیات را در نظر میگیرد، اما به دلیل تشخیص نادرست نوع پرداخت، محاسبه اشتباه مبلغ مشمول یا تأخیر در انجام تکلیف قانونی، با مغایرت و جریمه مواجه میشود. شناخت این خطاها به صاحبان مشاغل کمک میکند قبل از پرداخت یا ثبت اسناد، وضعیت مالیاتی هر معامله را دقیقتر بررسی کنند.
استفاده از یک نرخ ثابت برای تمام پرداختها
یکی از اشتباهات رایج این است که تصور شود مالیات تکلیفی همیشه با یک درصد مشخص محاسبه میشود. در حالی که نوع درآمد، ماهیت پرداخت و مقررات مربوط به همان مورد، نرخ و نحوه محاسبه را مشخص میکنند. بنابراین استفاده از یک نرخ ثابت برای حقوق، اجاره یا سایر پرداختها میتواند باعث محاسبه نادرست مالیات شود.
قبل از محاسبه باید مشخص شود پرداخت موردنظر اساساً مشمول کسر مالیات هست یا خیر و در صورت مشمول بودن، مبنای محاسبه و نرخ قانونی آن چیست. این بررسی از ثبت مبلغ اشتباه و ایجاد اختلاف میان اسناد حسابداری و سوابق مالیاتی جلوگیری میکند.
پرداخت کامل مبلغ قرارداد بدون بررسی تکلیف مالیاتی
گاهی کسبوکارها پیش از بررسی وضعیت مالیاتی قرارداد، کل مبلغ توافقشده را به طرف مقابل پرداخت میکنند. اگر طبق قانون، پرداختکننده موظف به کسر و ایصال مالیات بوده باشد، پرداخت کامل وجه میتواند انجام صحیح تکلیف مالیاتی را با مشکل مواجه کند.
به همین دلیل بهتر است پیش از تسویه قرارداد، نوع خدمت، مفاد قرارداد، وضعیت طرف مقابل و مقررات مالیاتی مربوط بررسی شود. مشخص شدن تکلیف مالیات قبل از پرداخت، از ایجاد بدهی و مسئولیت مالیاتی ناخواسته برای پرداختکننده جلوگیری میکند.
ثبت نکردن مالیات کسرشده در حسابداری
کسر مالیات بهتنهایی پایان فرآیند نیست و مبلغ کسرشده باید در اسناد حسابداری نیز به شکل صحیح ثبت شود. اگر مالیات از مبلغ پرداختی کسر شده باشد اما در حسابها بهدرستی ثبت نشود، ممکن است میان مبلغ پرداختی، هزینه ثبتشده و بدهی مالیاتی کسبوکار مغایرت ایجاد شود.
ثبت دقیق مبلغ مالیات کسرشده و نگهداری مستندات مربوط به پرداخت آن، امکان کنترل بهتر بدهیهای مالیاتی را فراهم میکند. همچنین در زمان رسیدگی، وجود اسناد منظم میتواند مبنای بررسی نحوه انجام تکالیف مالیاتی قرار گیرد.
بیتوجهی به مهلتهای قانونی
یکی دیگر از اشتباهات مهم، کسر مالیات و سپس تأخیر در پرداخت آن است. هر نوع مالیات تکلیفی مهلت یکسانی ندارد و زمان انجام تکلیف باید بر اساس مقررات مربوط به همان نوع پرداخت مشخص شود.
به همین دلیل بهتر است کسبوکارها پس از شناسایی پرداخت مشمول، تاریخ سررسید مربوط به آن را نیز ثبت و پیگیری کنند. بیتوجهی به مهلت قانونی میتواند علاوه بر ایجاد بدهی، زمینه اعمال جرایم مربوط به تأخیر را نیز فراهم کند.
بیتوجهی به تغییرات قوانین مالیاتی
قوانین، مقررات و بخشنامههای مالیاتی ممکن است تغییر کنند و روش محاسبه یا انجام برخی تکالیف در دورههای مختلف متفاوت باشد. استفاده از اطلاعات قدیمی، مخصوصاً هنگام تنظیم قرارداد یا محاسبه مالیات، میتواند باعث تصمیمگیری نادرست شود.
به همین دلیل بهتر است پیش از انجام پرداختهای مهم، مقررات جاری مربوط به همان نوع درآمد یا قرارداد بررسی شود. در مواردی که تشخیص تکلیف مالیاتی پیچیده است، دریافت مشاوره از متخصصان حسابداری و مالیاتی میتواند احتمال خطا در محاسبه و پرداخت را کاهش دهد.
چرا بهتر است محاسبه مالیات تکلیفی را به متخصصان بسپاریم؟
قوانین مالیاتی دارای جزئیات زیادی هستند و تشخیص اشتباه یک پرداخت میتواند باعث ایجاد هزینههای اضافی برای کسبوکار شود.
یک مجموعه حسابداری متخصص میتواند موارد زیر را بررسی کند:
- تشخیص پرداختهای مشمول مالیات تکلیفی
- کنترل قراردادها و اسناد مالی
- محاسبه مبالغ قابل کسر
- ثبت صحیح حسابداری
- پیگیری پرداختهای مالیاتی
- کاهش ریسک جرایم مالیاتی
اگر مدیریت امور مالیاتی برای شما زمانبر شده است، استفاده از خدمات موسسه خدمات حسابداری تهران میتواند به کنترل بهتر پرونده مالی و مالیاتی کسبوکار کمک کند.
موسسه خدمات حسابداری برای مدیریت امور مالیاتی
مدیریت صحیح مالیات تکلیفی مشاغل نیازمند بررسی دقیق نوع پرداخت، قراردادها، اسناد حسابداری و مهلتهای قانونی است. موسسه خدمات حسابداری میتواند با بررسی این موارد، به صاحبان کسبوکار کمک کند تا تکالیف مالیاتی خود را منظمتر انجام دهند و احتمال بروز خطا و جرایم ناشی از تأخیر یا محاسبه نادرست را کاهش دهند.
موسسه خدمات حسابداری تهران با ارائه خدمات حسابداری و مالیاتی، در زمینههایی مانند ثبت و کنترل اسناد، بررسی پرداختهای مشمول مالیات تکلیفی، محاسبه مالیات، تهیه و تنظیم اظهارنامهها و پیگیری تکالیف مالیاتی به کسبوکارها خدمات ارائه میدهد. استفاده از خدمات تخصصی حسابداری میتواند به صاحبان مشاغل کمک کند تا علاوه بر مدیریت امور روزمره مالی، وضعیت تعهدات مالیاتی خود را نیز با نظم بیشتری کنترل کنند.
اگر در تشخیص مالیات تکلیفی مشاغل، محاسبه مبالغ قابل کسر یا انجام تکالیف مالیاتی با ابهام مواجه هستید، میتوانید برای دریافت راهنمایی تخصصی و بررسی شرایط پرونده مالیاتی خود از خدمات این مجموعه استفاده کنید.
جمعبندی
مالیات تکلیفی مشاغل یکی از بخشهای مهم مدیریت مالی کسبوکارها است که در صورت بیتوجهی میتواند باعث ایجاد بدهی و جرایم مالیاتی شود.
مهمترین نکاتی که باید درباره این موضوع بدانید:
- مالیات تکلیفی زمانی ایجاد میشود که قانون، وظیفه کسر و پرداخت مالیات را بر عهده پرداختکننده قرار داده باشد.
- همه پرداختهای یک کسبوکار مشمول مالیات تکلیفی نیستند.
- برای محاسبه مالیات تکلیفی ابتدا باید نوع درآمد و مقررات مربوط بررسی شود.
- ثبت صحیح اسناد مالی، قراردادها و پرداختها اهمیت زیادی دارد.
- مالیات تکلیفی با مالیات عملکرد تفاوت دارد و نباید این دو را یکی دانست.
- انجام ندادن تکالیف قانونی میتواند طبق ماده ۱۹۹ قانون مالیاتهای مستقیم باعث ایجاد جرایم شود.
- استفاده از خدمات حسابداری تخصصی میتواند به کاهش خطا و مدیریت بهتر تعهدات مالیاتی کمک کند.
سوالات متداول
1.مالیات تکلیفی چیست؟
مالیات تکلیفی مالیاتی است که در برخی موارد، پرداختکننده وجه طبق قانون موظف است هنگام پرداخت درآمد، مبلغ مالیات را کسر کرده و به سازمان امور مالیاتی پرداخت کند.
2.آیا همه صاحبان مشاغل مشمول مالیات تکلیفی هستند؟
خیر. مشمول بودن مالیات تکلیفی به نوع پرداخت و حکم قانونی مربوط بستگی دارد و صرف داشتن کسبوکار به معنی مشمول بودن همه پرداختها نیست.
3.نحوه محاسبه مالیات تکلیفی مشاغل چگونه است؟
ابتدا باید نوع پرداخت مشخص شود، سپس مبلغ مشمول و نرخ قانونی مربوط تعیین شده و مالیات قابل پرداخت محاسبه شود.
4.جریمه عدم پرداخت مالیات تکلیفی چیست؟
اگر شخصی که طبق قانون موظف به کسر و ایصال مالیات است، این وظیفه را انجام ندهد، طبق ماده ۱۹۹ قانون مالیاتهای مستقیم ممکن است علاوه بر مسئولیت تضامنی، مشمول جریمه ۱۰ درصد مالیات پرداختنشده و ۲.۵ درصد به ازای هر ماه تأخیر شود.
5.آیا مالیات تکلیفی همان مالیات عملکرد است؟
خیر. مالیات عملکرد بر اساس درآمد و هزینههای سالانه کسبوکار بررسی میشود، اما مالیات تکلیفی مربوط به موارد مشخصی است که قانون، وظیفه کسر و پرداخت مالیات را تعیین کرده است.
درج دیدگاه